Puntos clave
Nvidia está experimentando una fuerte demanda de sus CPU de servidor Vera, que ofrecen muchos hiperescaladores y empresas de inteligencia artificial.
Nvidia espera duplicar las ventas de sus CPU Vera el próximo año.
Intel y AMD son los principales actores en el mercado de CPU para servidores, y el crecimiento de Nvidia en este mercado sugiere que pueden sentir la presión el próximo año.
NVIDIA(NASDAQ: NVDA) informó resultados sólidos para el tercer trimestre del año fiscal 2027 (finalizado el 25 de octubre) el 17 de noviembre y respaldó su desempeño sobresaliente y su impresionante liderazgo.
Su negocio de centros de datos también registró un crecimiento saludable el último trimestre, y las previsiones de Nvidia para el año fiscal 2028 sugieren que el segmento seguirá avanzando el próximo año. Sin embargo, una mirada más cercana a los resultados de Nvidia sugiere que el sitio está ganando terreno rápidamente en un mercado donde existe. Intel(NASDAQ:INTC) a Microdispositivos avanzados(NASDAQ:AMD) los jugadores protagonistas.
¿Nvidia perdió en 2009? Este símbolo raro también es raro.En 2009, apareció el logotipo «Double Down» para un conocido fabricante de chips llamado Nvidia. Por primera vez en años, ese letrero de «Convicción total» parpadea para una empresa que representa una centésima parte del tamaño de Nvidia. Continuar «
Echemos un vistazo más de cerca a este negocio y veamos por qué el progreso de Nvidia en esta área no es bueno para Intel y AMD.
Fuente de la imagen: Nvidia.
Las CPU Vera de Nvidia tienen una gran demanda
El mercado de unidades centrales de procesamiento (CPU) ha crecido rápidamente en medio de la creciente adopción de aplicaciones de inferencia e inteligencia artificial. Esto explica por qué Nvidia decidió a principios de este año lanzar sus servidores CPU Vera de próxima generación como un producto real para los consumidores.
La empresa tenía una CPU de servidor antes de Vera, llamada Grace, pero estaba disponible como parte de sistemas de escala de rack que incluían tarjetas gráficas, chips de red, memoria y otros componentes en un solo paquete. El último informe trimestral de Nvidia es una señal de que su entrada en el mercado de CPU para servidores dedicados está dando sus frutos.
El producto ha sido adoptado por los principales hiperescaladores, proveedores de neonube y empresas de inteligencia artificial, incluidos Oráculo, Medidor estándar,OpenAI, Tejer, no me gustay otros. De hecho, Nvidia ha duplicado su apuesta en el mercado de CPU para servidores al ofrecer una plataforma de servidor a escala de bastidor basada en PPU para manejar aplicaciones de inteligencia artificial y toma de decisiones.
La directora ejecutiva Colette Kress comentó sobre la nueva convocatoria de resultados:
Seguimos viendo una fuerte demanda de Vera y esperamos que los ingresos por CPU se dupliquen en el año fiscal 2028.
Aunque la compañía no dijo cuántos ingresos generó de las ventas individuales de CPU Vera el último trimestre, dijo en la llamada de ganancias del primer trimestre que espera $ 20 mil millones en ingresos de este producto para 2027. Suponiendo que la decisión se mantenga, los ingresos de Vera VPU de Nvidia podrían alcanzar los $ 40 mil millones el próximo año.
Esto debería hacer sonar las alarmas para los inversores de AMD y Nvidia.
El negocio de CPU para servidores de AMD e Intel puede verse afectado
En su Día de los Analistas Financieros del pasado noviembre, AMD predijo que el mercado de CPU para centros de datos tendría un valor de 26 mil millones de dólares. La estimación de la compañía para el mercado de CPU en 2030 era de 60 mil millones de dólares hace un año, lo que sugiere una tasa de crecimiento anual compuesta (CAGR) del 18% para los próximos cinco años.
Sin embargo, AMD ha mejorado significativamente su estimación de CPU 2030. A principios de este año dijo que el mercado de CPU podría generar 220 mil millones de dólares en ingresos para 2030, con una tasa compuesta anual de más del 50%. Lo mejor es que AMD está muy involucrada en esta área. Se espera que los ingresos por CPU se dupliquen con creces para 2027.
Por otro lado, el centro de datos y la IA (DCAI) de Intel crecieron un 78 % año tras año en el tercer trimestre hasta alcanzar los 7.300 millones de dólares, impulsado por una demanda récord de sus CPU de servidor Xeon. Intel espera que los envíos de CPU para servidores aumenten un 30% en 2026 y 2027. Estas cifras de Intel y AMD sugieren que Nvidia está ganando cada vez más control sobre sus países, lo cual es importante considerando que ingresó al mercado de CPU para servidores dedicados este año.
También hemos visto que AMD espera que los ingresos del mercado de CPU para servidores crezcan a una tasa compuesta anual del 50% a partir de 2030. Nvidia ya está creciendo dos veces más rápido en este mercado, que es una dura competencia para AMD. Intel, sin embargo, puede perder aún más con la entrada de Nvidia en las CPU para servidores, ya que se espera que este mercado crezca aún más.
Entonces, si bien Nvidia ha estado bajando en Wall Street últimamente, su fuerte crecimiento sugiere que es una compra sólida en este momento, especialmente dado su atractivo precio para sus pares.
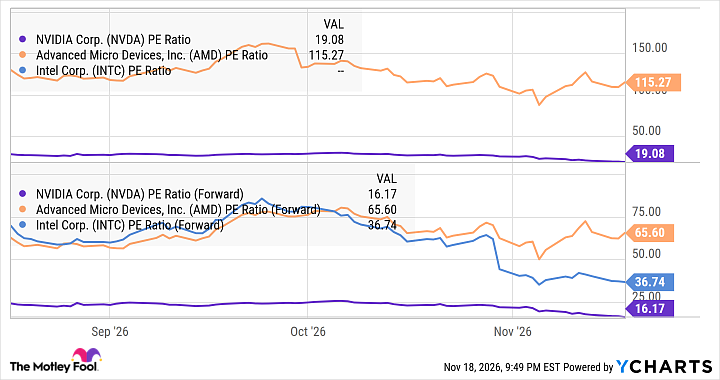
Datos del ratio NVDA PE de YCharts
En particular, Nvidia ha aumentado su previsión de ingresos para 2028 al 75% desde la expectativa anterior del 70%, citando una mayor demanda de sus chips, incluida la CPU Vera. El saludable crecimiento de los ingresos se traduce en un sólido crecimiento de las ganancias por acción.
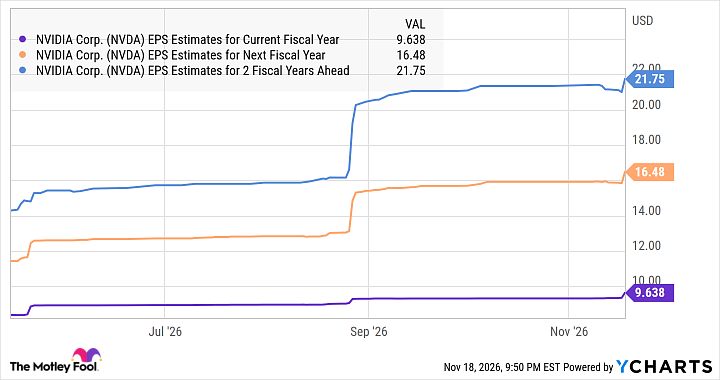
Estimaciones de EPS de NVDA para los datos del año financiero actual según YCharts
Por lo tanto, Nvidia parece ser la mejor entre estas tres acciones de semiconductores en este momento, debido a su fuerte crecimiento de ganancias y su precio atractivo que debería mantener alto el precio de las acciones.
¿Deberías comprar acciones de Nvidia ahora?
Antes de comprar acciones de Nvidia, considere esto:
El Asesor de acciones abigarradas y tontas El grupo de analistas definió lo que creían 10 mejores regalos Los inversores necesitan comprar ahora… y Nvidia no es uno de ellos. Los 10 árboles talados podrían traer de vuelta a los monstruos en los próximos años.
Piensa en cuando netflix Esta lista fue creada el 17 de diciembre de 2004… si invierte $1,000 durante nuestra recomendación, tienes $315,271!* O cuando NVIDIA Esta lista fue creada el 15 de abril de 2005… si invierte $1,000 durante nuestra recomendación, tendrás $896,981!*
Ahora bien, vale la pena señalar Asesor de acciones 768 devoluciones totales% — superó al mercado en comparación con el 198% del S&P 500. No te pierdas la nueva lista de 10, disponible con Asesor de accionesÚnase a una comunidad de inversión creada por inversores individuales para inversores individuales.
Ver 10 artículos »
*The Wealth Advisor regresa el 21 de noviembre de 2026.
Harsh Chauhan no tiene cabida en ninguno de los árboles mencionados. The Motley Fool tiene puestos y recomienda Advanced Micro Devices, Intel, Meta Platforms, Nvidia y Oracle. The Motley Fool tiene una política de divulgación estricta.