Esta publicación puede contener enlaces de nuestros patrocinadores y afiliados, y Flywheel Publishing recibe una compensación por su trabajo.
Un contador jubilado de 64 años con una cuenta IRA de 800 000 dólares ha guardado 40 000 dólares en efectivo desde 2020, esperando que el precio de las acciones de Nvidia (NASDAQ: NVDA) baje. El viernes, Nvidia cerró a 125,53 dólares, un 48% por debajo del récord que estableció el 6 de octubre, y ahora cotiza a 15 veces sus ganancias de los últimos cuatro trimestres. Esta es la relación precio-beneficio más baja de Nvidia desde 2014.
Un contador es un ejemplo. Si ya ha dejado de lado Nvidia porque es muy cara, las acciones no han estado tan bajas en esa medida en más de una década. Desde enero de 2014, su relación precio-beneficio ha sido de 45. En el récord de octubre, hace seis semanas, era de 34.
Mi lectura es que el precio es un poco bajo considerando que el crecimiento de las ganancias de Nvidia está cerca. El límite de ese anuncio es que la relación precio-beneficio es tan buena como el dinero que contiene, y los inversores tienen dos nuevas razones para cuestionar a Nvidia: la junta aceptó la renuncia de Jensen Huang como director ejecutivo el 11 de noviembre y no ha nombrado un sucesor permanente, y Reuters informó el viernes que los empleados de la Comisión de Bolsa y Valores están investigando su cuenta.
Las cifras provienen de «Nvidia Without Jensen», un nuevo informe de investigación de 24/7 Wall St. La medida es el precio de las acciones dividido por las ganancias ajustadas por acción de los últimos cuatro trimestres, lo que supone un aumento de 8,39 dólares. El informe examinó el final de cada mes desde enero de 2014 hasta el viernes, utilizando los precios de cierre del Nasdaq ajustados por dividendos y ganancias en las presentaciones trimestrales de Nvidia.
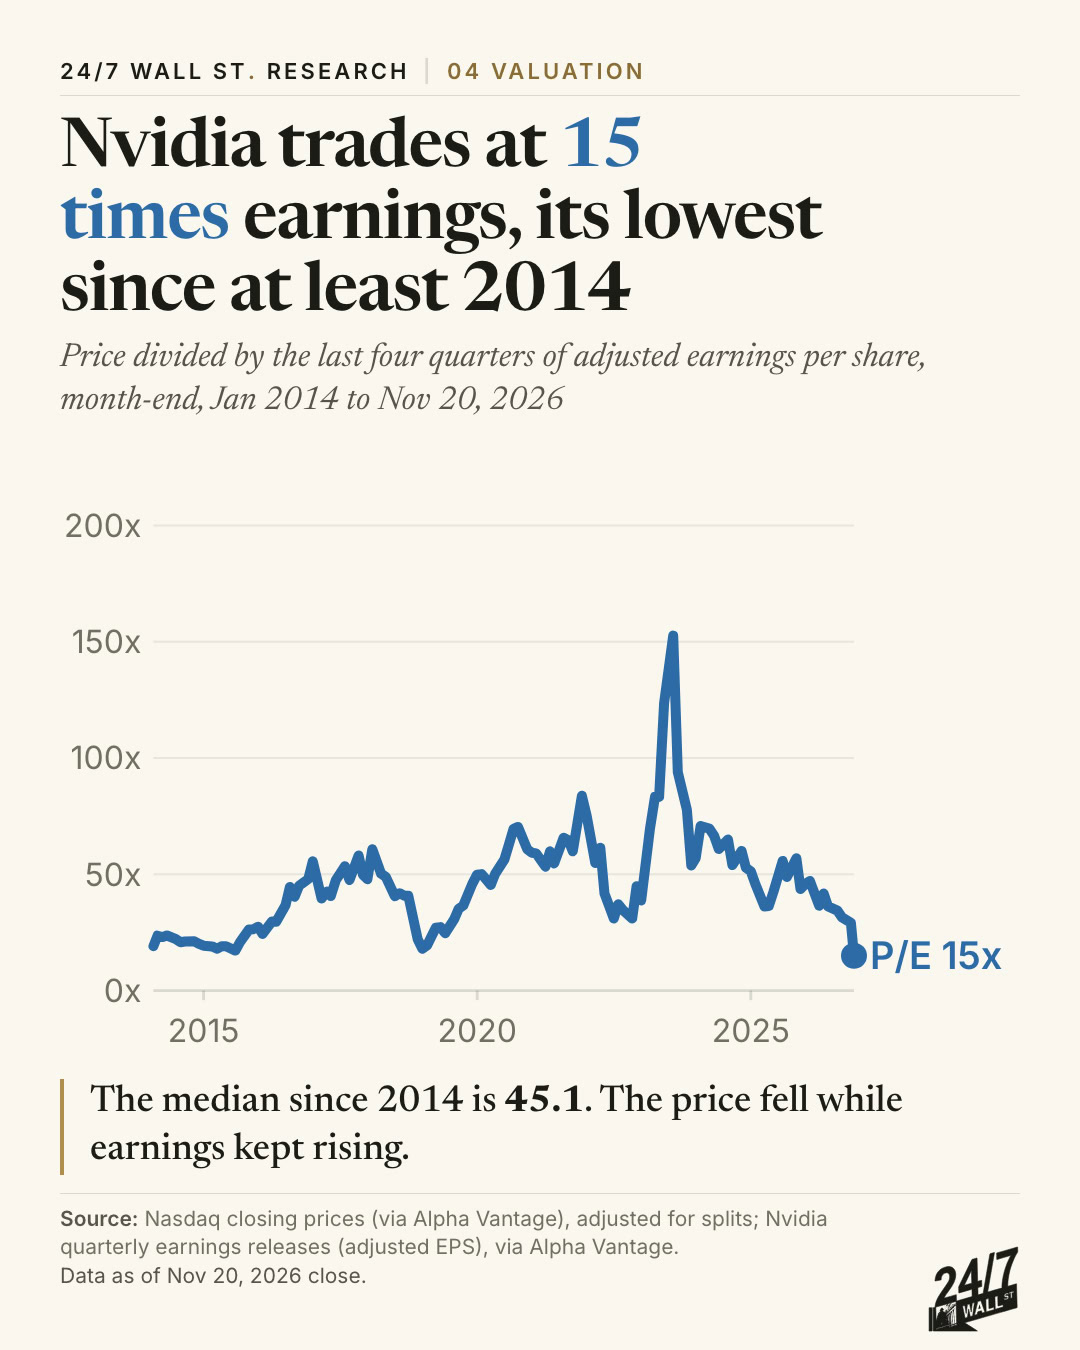
La relación disminuyó debido a una disminución de los salarios mientras que los ingresos aumentaron. En el récord de octubre, los últimos cuatro trimestres de ganancias ajustadas alcanzaron los 7,01 dólares por acción. Nvidia informó otro trimestre el 17 de noviembre y el total ahora es un 20% mayor. En seis semanas, el precio de la acción cayó de 239,24 dólares a 125,53 dólares.
Un contador jubilado tiene una buena razón para esperar. Desde 2020 hasta este septiembre, el ratio terminará el mes por debajo de 30 una sola vez.
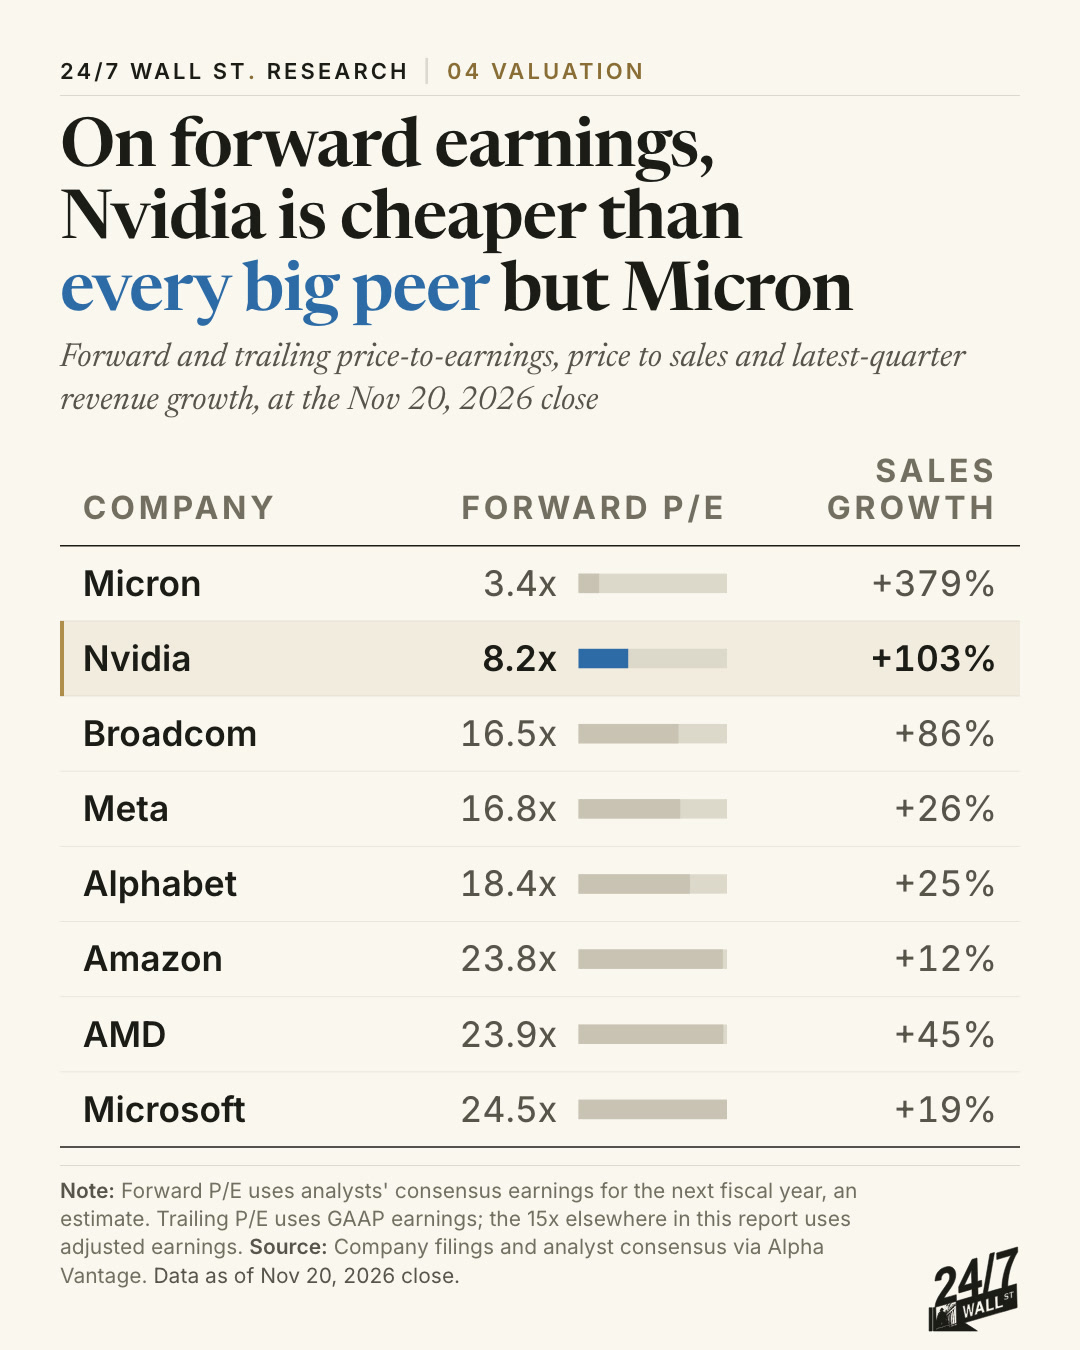
Microsoft, Broadcom y AMD son cada uno más pequeños en términos de ganancias futuras
La relación precio-beneficio desglosa el precio de las acciones que los analistas esperan que gane la empresa en su próximo año fiscal. Se basa en estimaciones y, por tanto, es más flexible que un ratio basado en resultados informados.
Al cierre del viernes, Nvidia cotizaba a 8,2 veces su precio anterior. Broadcom cotizó a 16,5 veces, Meta Platforms a 16,8, Alphabet a 18,4 y Microsoft a 24,5. Amazon y Advanced Micro Devices estaban entre los 20 primeros. Todas estas empresas aumentaron sus ventas más que Nvidia en su último trimestre. Microsoft y Broadcom valen más que Nvidia según sus ganancias de los últimos cuatro trimestres, aproximadamente 25 y 39 veces, respectivamente.
De las ocho empresas que comparó el informe, sólo Micron Technology obtuvo un resultado inferior, con menos de 4 veces las ganancias futuras. Los chips de memoria son un negocio lento, y de lo que estoy hablando es del ratio de avance donde los inversores subestiman las ganancias esperadas. En el momento 8.2, el mercado está planteando algunas de las dudas a Nvidia.
¿Cuál es el precio estimado de la acción de 125,53 dólares?
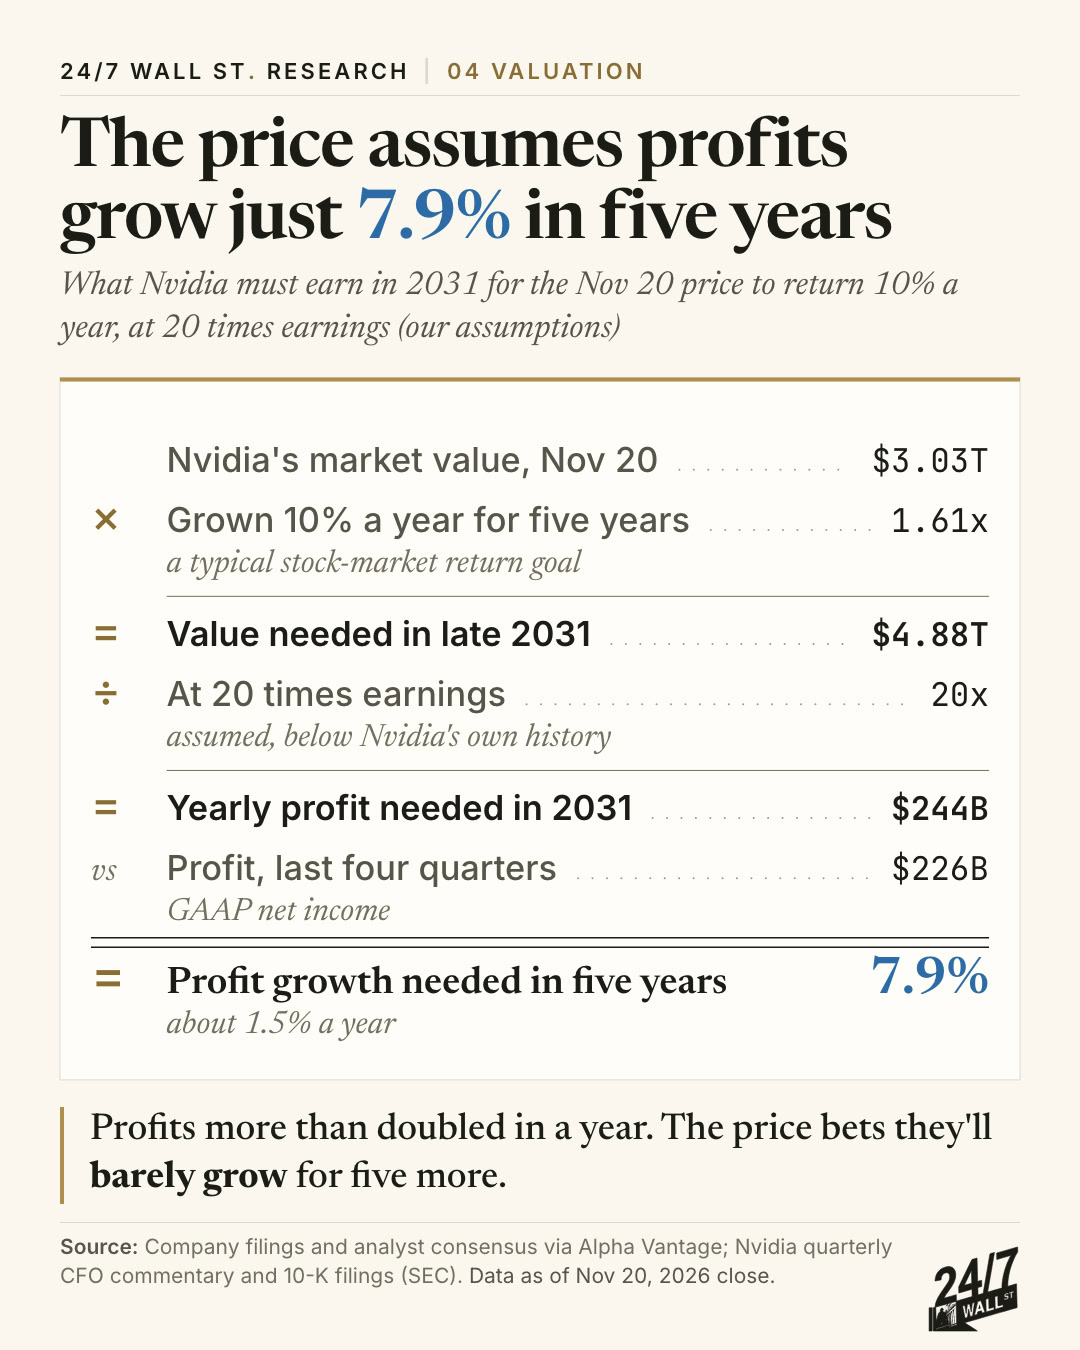
Si un contador quiere $40,000 ganará el 10% anual. En cinco años debería costar unos 64.400 dólares. Esto es lo que tomará Nvidia. La rentabilidad del 10 % y la proporción futura del 20 son ideas nuestras, recopiladas tan fácilmente que puedes cambiarlas tú mismo.
- El valor de mercado de Nvidia al cierre del viernes era de aproximadamente 3,03 billones de dólares.
- Para que el fondo rinda un 10% anual durante cinco años, ese valor tendría que alcanzar los 4.880 millones de dólares para finales de 2031, o alrededor de 202 dólares por acción al precio actual de las acciones.
- Consideremos que la acción cotiza a 20 veces las ganancias, menos de la mitad de su promedio desde 2014.
- Nvidia debería ganar alrededor de 244 mil millones de dólares al año.
Sus ingresos netos durante los últimos cuatro trimestres fueron de 226.000 millones de dólares según las normas contables estándar, según sus presentaciones ante la SEC. Por lo tanto, el precio debería generar un crecimiento del 7,9% en cinco años, o del 1,5% anual. El año pasado, los resultados se duplicaron con creces.
Si las acciones todavía cotizan a 15 veces las ganancias en 2031, ese rendimiento sería de 325 mil millones de dólares en ganancias anuales, un 44% más que hoy.
Por qué el mercado duplica los ingresos
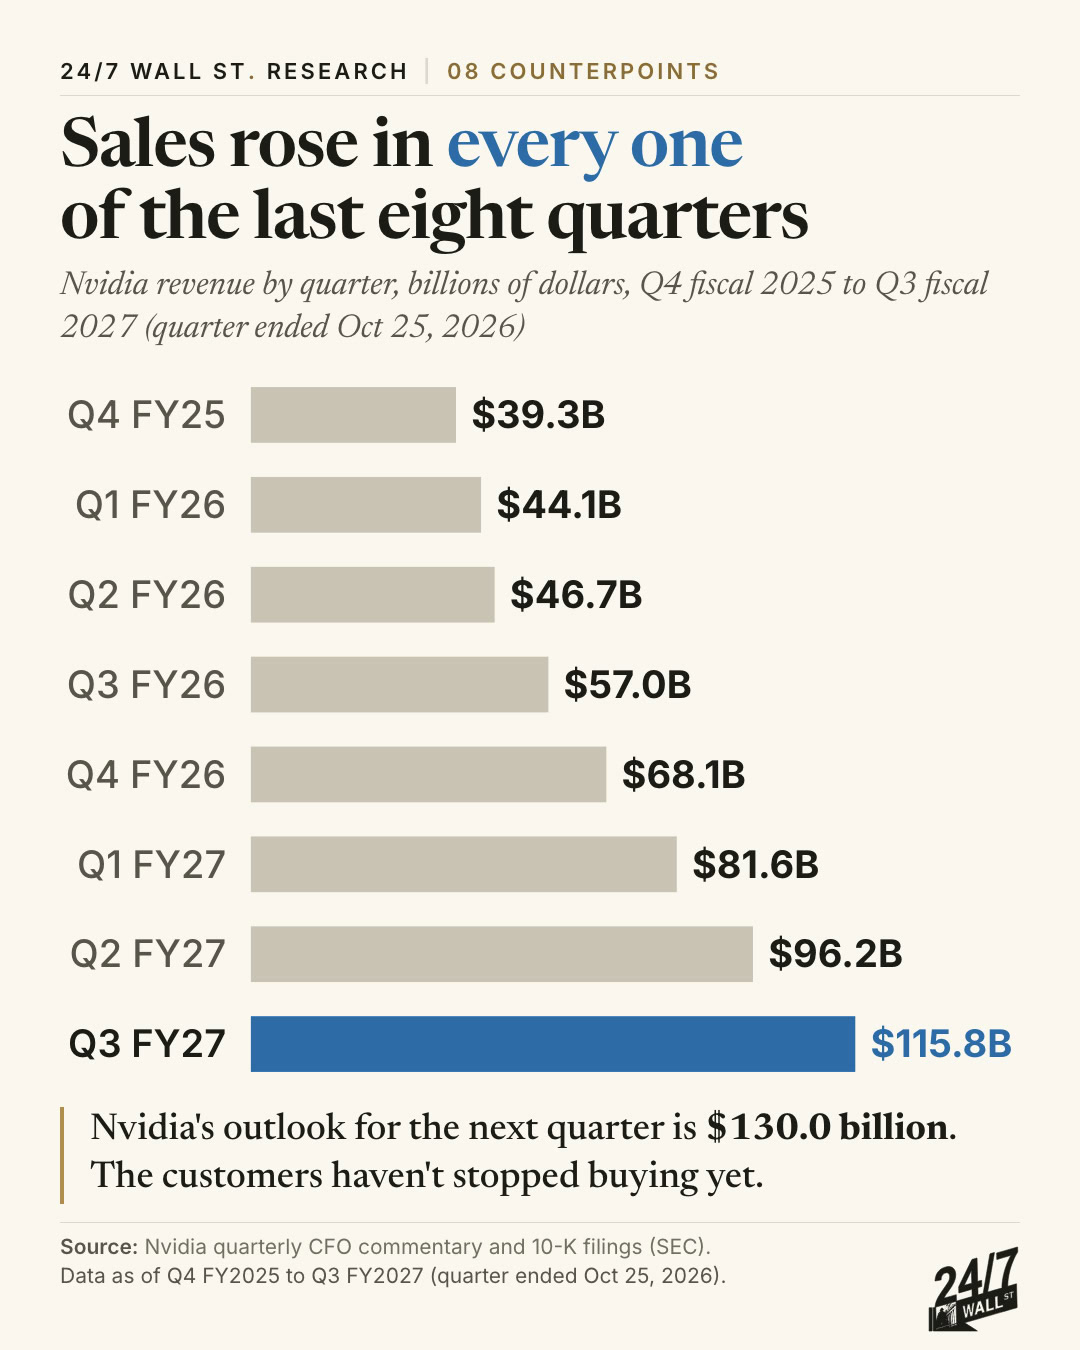
Nada en el último informe de Nvidia sugiere que el crecimiento se detendrá. Los ingresos han aumentado durante los ocho trimestres, de 39.300 millones de dólares a 115.800 millones de dólares, un 103% más que en el trimestre del año anterior que finalizó el 25 de octubre. La perspectiva trimestral actual de la compañía es de 130.000 millones de dólares.
La duda surge de tres cosas que las proporciones no pueden medir.
- Cliente. Tres inversores de capital representaron el 36% de las ganancias de Nvidia el último trimestre: 14%, 11% y 11%. Si uno de ellos corta sus pedidos, las ventas aparecerán rápidamente.
- Liderazgo. Huang dirigió Nvidia durante 33 años, desde su fundación en 1993. Colette Kress se desempeñó como directora ejecutiva interina.
- Contabilidad. Reuters no pudo determinar qué asuntos estaba investigando el personal de la SEC, y la investigación no concluyó que se hubiera cometido irregularidad. Esta acción tiene peso porque cada índice anterior comienza con las ganancias reportadas.
Así que Nvidia tiene pocos números, y los números son lo que preguntan los inversores. En mi opinión, comprar a este precio es una señal de que los resultados reportados son buenos y que el próximo director ejecutivo conservará a los clientes más importantes.
Si esperó durante años por un precio más bajo, hay tres cosas que superarán la proporción ahora: el nombre del verdadero director ejecutivo, lo que Nvidia o la SEC dijeron sobre la investigación y los porcentajes de clientes en el informe trimestral.
Destacaremos cada uno de estos tres por la mañana y llegaremos a The Daily Profit, junto con el trabajo de Eric Bleeker, quien administra nuestra cartera de IA de $1 millón. Simplemente llegó aquí.
Hasta entonces, compre en grande por si acaso los escépticos tienen razón. Los $40,000 del contador son el 5% de la IRA. Si las ganancias de Nvidia caen, el fondo también se reducirá a la mitad, una pérdida de 20.000 dólares o el 2,5% de la cuenta. La relación precio-dinero es baja y puede bajar, así que compre dinero que pueda aguantar las malas noticias sobre los tres.
Contacto (correo electrónico protegido) para cualquier duda o corrección.