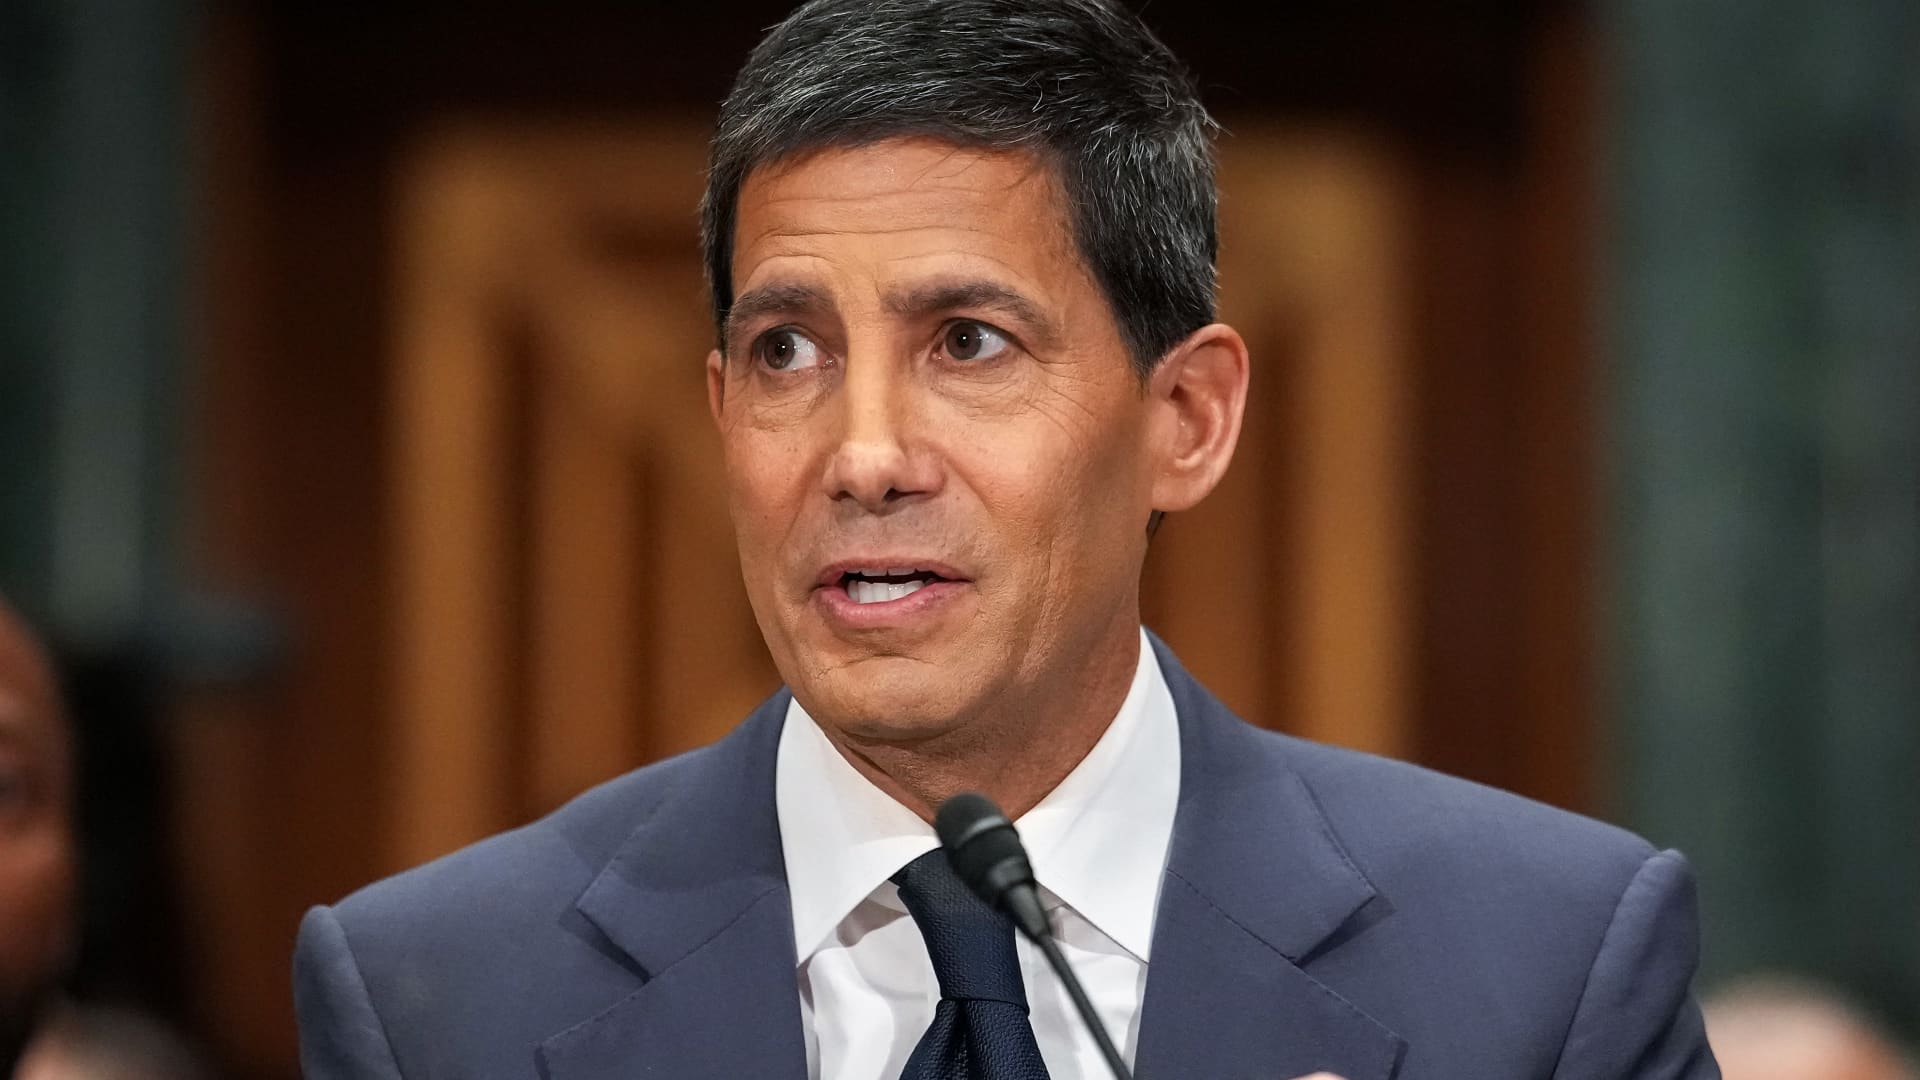
Kevin Warsh, candidato del presidente estadounidense Donald Trump a presidente de la Reserva Federal, pronunció un discurso de apertura durante una reunión del Comité Senatorial de Banca, Vivienda y Asuntos Urbanos en la Oficina del Senado de Dirksen el 21 de abril de 2026 en Washington, DC.
Andrés Harnik | Imágenes falsas
Las palabras del presidente de la Reserva Federal, Kevin Warsh, sobre un «cambio cultural» en el banco central han provocado especulaciones sobre todo, desde las tasas de interés hasta importantes cambios de personal y cambios fundamentales en la forma en que opera y se comunica.
Pero lo que parece en ese momento es aún más importante: es un reflejo de cómo la Reserva Federal gestiona los conductos financieros de la economía estadounidense y el gran balance que ha construido durante 18 años de lucha contra la crisis.
Entrevistas con ex funcionarios y economistas de la Reserva Federal, así como una creciente biblioteca de investigaciones, sugieren que Warsh podría llevar a la Reserva Federal a un papel más pequeño en los mercados financieros cotidianos y establecer reglas más claras sobre cómo y cuándo intervenir.
En pocas palabras, el debate sigue siendo si la Reserva Federal debería seguir utilizando su balance como una herramienta habitual para influir en las condiciones financieras y apoyar a los mercados -como lo hace en la mayoría de los períodos posteriores a las crisis financieras- o reservarlo para períodos de incertidumbre en el mercado y estrés económico severo.
Reescribiendo el manual de la Fed
El debate sobre el balance de 6,8 billones de dólares es de naturaleza técnica y está separado de discusiones más generales sobre la política de la Reserva Federal. Pero las oportunidades son enormes.
Desde la crisis financiera que estalló en 2008, la Reserva Federal ha utilizado sus tenencias de bonos del Tesoro e hipotecas para estabilizar los mercados e influir en las condiciones financieras más amplias.
Antes de la crisis, el presupuesto de la Reserva Federal era relativamente pequeño (unos 800.000 millones de dólares), pero en un momento se amplió a 9 billones de dólares. Las tenencias de la Reserva Federal equivalen ahora al 23% de la economía estadounidense, o siete veces lo que eran durante la crisis anterior a la crisis financiera.
Los esfuerzos por cambiar el sistema tienen consecuencias de largo alcance, afectando los rendimientos de los bonos del Tesoro, las tasas hipotecarias y otros sectores económicos de la economía, e influyendo en cómo las autoridades responden a crisis futuras.
«Hay un debate que veremos más adelante este año. Pero algo alentador de todo esto es que nadie, incluido Kevin Warsh, sostiene que se puede hacer rápidamente», dijo Lou Crandall, economista jefe de Wrightson ICAP y observador de la Reserva Federal desde hace mucho tiempo.
«Es necesario hacerlo lentamente, y algunos de los cambios… pueden tardar algún tiempo en implementarse», añadió. «Todo el mundo considera este programa como un evento a tiempo parcial, no como un evento de un día».
Warsh calificó el balance, en un artículo de opinión del Wall Steet Journal el año pasado, de «inflado» y dijo que podría reducirse al mismo tiempo que la Reserva Federal permite tasas de interés más bajas.
¿Qué podría ser el ‘cambio cultural’?
Mientras Warsh ha hablado de reducir la huella de la Reserva Federal, Wall Street está jugando con la forma del nuevo marco regulatorio.
Entre las ideas provocativas viene la del economista jefe de TS Lombard of America, Steve Blitz, que dice que la Reserva Federal de Warsh puede influir más en el mercado de repos a un día – el sistema financiero a corto plazo que apoya las operaciones de mercado del Tesoro – en lugar de depender únicamente del tipo de los fondos federales – donde los bancos se pagan entre sí por los préstamos a un día.
«La tasa de recompra es la tasa de política», dijo Blitz en una nota a un cliente.
En la práctica, eso podría crear la dinámica opuesta: Warsh podría reivindicar el impulso de Trump para reducir las tasas de interés y al mismo tiempo mantener la política fiscal mientras las autoridades lidian con las presiones inflacionarias.
Sin embargo, es probable que pronto enfrente la oposición de sus colegas formuladores de políticas, algunos de los cuales se muestran escépticos sobre la capacidad de la Reserva Federal para reducir sus tenencias y los beneficios que conlleva.
«Creo que reducir el balance es un objetivo equivocado, y la mayoría de las propuestas para lograr este objetivo socavarán la capacidad del banco, obstaculizarán el funcionamiento del mercado monetario y, al final, amenazarán la estabilidad financiera», dijo el gobernador de la Reserva Federal, Michael Barr, en un comunicado la semana pasada. «Algunos aumentarán la huella de la Reserva Federal en los mercados financieros».
La tesis de Barr significa que mirar sólo el tamaño del balance es demasiado limitado; otros factores, como la inclusión del vencimiento y la estructura, son importantes. Ignorar estas cuestiones, dijo, podría tener consecuencias «devastadoras», como una mayor inflación y una mayor intervención de la Reserva Federal. Al mismo tiempo, dijo, reducir los requisitos de reserva para los bancos podría desestabilizar el sistema.
Entendiendo cómo funciona
Las condiciones para las reservas son sencillas.
Al elaborar el balance, la Reserva Federal recibe moneda digital y la utiliza para comprar activos de los bancos, creando reservas. Proporciona recursos financieros que fluyen hacia el sistema financiero. Sin embargo, cuando la Reserva Federal reduce el balance, no compra activos y al mismo tiempo permite que los ingresos de los bonos que ha comprado se renueven en lugar de refinanciarlos.
Por otro lado, la Reserva Federal está utilizando su mesa de operaciones para lograr su objetivo de tipos de interés. El banco central también cuenta con una serie de herramientas, como los intereses pagados sobre las reservas, la tasa de descuento y, lo más importante, las operaciones de recompra a un día que mantienen los flujos financieros.
La Reserva Federal opera bajo un sistema de reservas «abundantes», un término vago que significa más pero no mucho: es «abundante». Warsh ha dicho que la Reserva Federal podría volver a su política anterior de reservas «bajas», con la opción de añadir más si fuera necesario.
«La gente razonable puede no estar de acuerdo con esto», dijo Bill English, ex jefe de asuntos monetarios de la Reserva Federal y ahora profesor en Yale. «La Reserva Federal puede volver a un sistema con reservas muy bajas, y funcionará. Puede ser difícil llegar allí. Quiere hacerlo lentamente, pero creo que pueden hacerlo».
Después de pasar gran parte de los últimos 18 años en el balance de la Reserva Federal para mantener todo funcionando sin problemas (y, según argumentan los críticos, apoyar una carrera alcista en las acciones), los mercados están observando.
«Tengo muchas esperanzas de que la Reserva Federal esté abierta a establecer un marco para acciones futuras, de modo que el mercado no suponga que van a emitir dinero ilimitado», dijo Crandall, economista de Wrightson. Hacerlo «permite al mercado formarse expectativas más informadas sobre lo que sucederá».
Tal como están las cosas, la Reserva Federal aún tiene que articular reglas claras sobre cuándo y cómo se utilizará el balance.
Los mercados han decidido los términos de la gestión de los balances (flexibilización cuantitativa, o QE, para la expansión y flexibilización cuantitativa, o QT, para la contracción), pero la Reserva Federal aún tiene que proporcionar una orientación clara sobre cuándo utilizarla. Esto es especialmente cierto cuando se distingue entre cumplir con el desempeño del mercado de valores y apoyar sus objetivos duales de crecimiento y desempeño.
«Realmente no hemos establecido un marco sobre cuándo utilizar la flexibilización cuantitativa», dijo la ex presidenta de la Reserva Federal de Cleveland, Loretta Mester. «En mi opinión, la Reserva Federal no hizo un muy buen trabajo en términos de separación y claridad cuando utilizó las compras de activos con fines de política monetaria».
Cambiando el mensaje
Aquí es donde entra Warsh.
Establecer el tono para la orientación política aún está en la timonera del presidente, y Warsh podría tratar de frenar las expectativas del mercado de que la Reserva Federal podría estar comprando activos agresivamente a medida que Wall Street comienza a tener dificultades.
Además, ha analizado las medidas adoptadas por Michelle Bowman, vicepresidenta de supervisión bancaria de la Reserva Federal, para flexibilizar algunas regulaciones financieras. Parte de eso cambiará los tipos de activos que los bancos pueden reclamar como reservas y utilizar en tiempos de crisis, una medida que la presidenta de la Reserva Federal de Dallas, Lorie Logan, dijo en una declaración reciente, diciendo que espera «ver el progreso de ese proceso».
Logan tiene experiencia en operaciones dinámicas que implican la gestión de balances. Antes de ocupar su puesto actual, dirigió la mesa de operaciones de la Reserva Federal de Nueva York, que era responsable de gestionar la estrategia de mercado abierto del banco central.
Logan también dijo, en una declaración publicada el 2 de abril, que la Reserva Federal tiene otras herramientas para ayudar a mantener el flujo de agua, utilizando citas de ambos lados del debate de Warsh y Barr.
Como otros, habló de avanzar lentamente para abordar el problema.
«Hago hincapié en que los cambios en el balance deben ser graduales y cuidadosamente planificados», dijo Logan.
El trabajo ha comenzado
En el interior, los funcionarios de la Reserva Federal se están preparando para la controversia.
Los investigadores del banco central han publicado varios artículos sobre el tema, incluido uno titulado «Una guía del usuario para reducir el presupuesto de la Reserva Federal».
El documento estimó que sin el apoyo bipartidista, se podrían lograr reducciones de hasta 2,1 billones de dólares a través del marco de políticas actual, con recortes adicionales posibles si la Reserva Federal cambiara a un enfoque de reservas bancarias más bajas. El periódico afirma que pasará «al menos un año y posiblemente más» antes de que comiencen los trabajos.
Todas esas ofertas estarán sobre la mesa después de que Warsh asuma el control el viernes.
Proporciona una Fed que enfrenta desafíos económicos pero también altas expectativas políticas de un presidente que ha atacado al presidente saliente Jerome Powell, llamándolo «demasiado tarde» y amenazando con despedirlo por no cumplir con el deseo de Trump de tasas más bajas.
A pesar de todo lo que se habla de un «cambio normativo», los ex funcionarios advierten contra esperar un cambio repentino de la noche a la mañana, con los elevados objetivos de Warsh cerca de alcanzar la credibilidad del banco central.
Warsh creará un Comité Federal de Mercado Abierto que se basará en la idea de que incluso los cambios políticos más importantes se realizarán silenciosamente y sólo después de un debate interno. Las consideraciones políticas, dicen estos funcionarios, se mantienen fuera de los muros del banco central.
«Fui a las reuniones del FOMC cuando (Alan) Greenspan era presidente, así que fue mucho tiempo. La política nunca entró en esa sala», dijo Mester, ex presidente de la Reserva Federal de Cleveland. «Las opiniones políticas nunca deberían entrar en la conversación».